

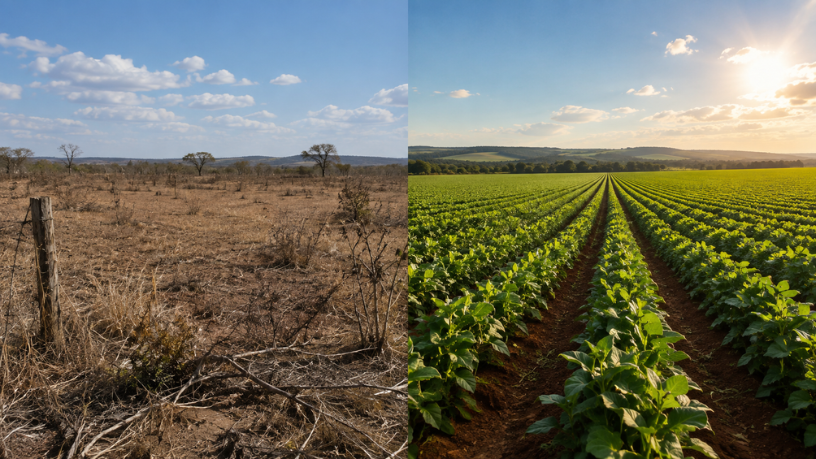
Na avaliação de Parajara Moraes Alves Junior, contador especialista em agronegócio, duas propriedades rurais de tamanho idêntico podem pagar valores completamente diferentes de Imposto sobre a Propriedade Territorial Rural, e a razão dessa diferença costuma escapar de quem enxerga o ITR apenas como um imposto sobre o tamanho da terra. O cálculo leva em conta, além da área, o quanto essa área está sendo efetivamente utilizada.
Entender essa lógica evita surpresas na hora de apurar o imposto devido. A seguir, veja como a produtividade entra na conta e o que costuma elevar essa cobrança sem necessidade.
Como funciona o cálculo do ITR na prática?
O imposto é apurado a partir de dois elementos centrais: o Valor da Terra Nua, que corresponde ao preço de mercado do imóvel sem contar construções, plantações e benfeitorias, e o Grau de Utilização, que mede a proporção da área explorada em relação à área total disponível para uso produtivo. Esses dois números, combinados, definem a alíquota que incide sobre a propriedade.
Quanto maior o grau de utilização, menor tende a ser a alíquota aplicada sobre o valor da terra. O sistema foi desenhado justamente para desestimular a manutenção de áreas ociosas, recompensando com imposto mais baixo quem faz uso efetivo do solo.
Por que duas fazendas do mesmo tamanho pagam impostos diferentes?
Imagine duas propriedades com a mesma extensão, localizadas na mesma região e com valor de terra nua semelhante. Se uma delas mantém a maior parte da área em produção agrícola ou pecuária, e a outra deixa boa parte da terra sem uso definido, a diferença no imposto final pode ser expressiva, mesmo com todos os outros fatores praticamente idênticos.
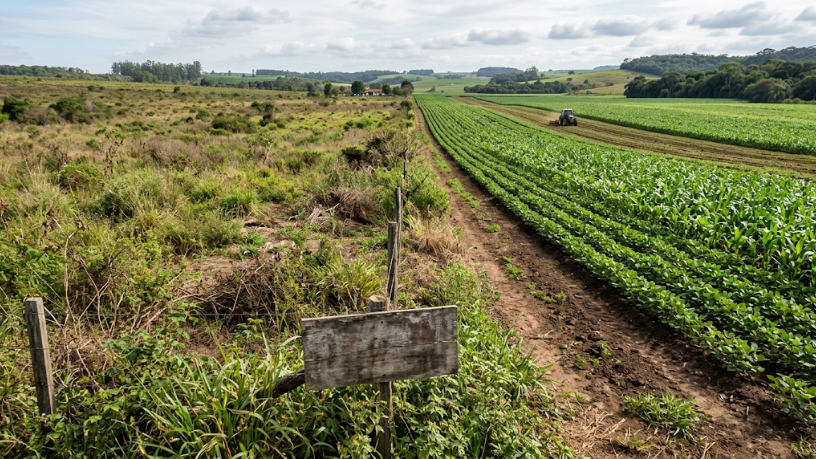
Parajara Moraes Alves Junior destaca que essa distorção surpreende muitos proprietários que compram terra pensando apenas em extensão e localização, sem considerar que o regime de exploração escolhido depois da compra também tem peso direto sobre a carga tributária anual.
O que conta como uso produtivo da terra?
Nem toda atividade precisa ser conduzida diretamente pelo proprietário para contar como uso produtivo. Áreas arrendadas, cedidas em comodato ou exploradas por meio de parceria rural também entram no cálculo do grau de utilização, desde que devidamente registradas e comprovadas perante a Receita Federal.
Parajara Moraes Alves Junior explica que, por outro lado, áreas de preservação permanente, reserva legal e outras porções ambientalmente protegidas são excluídas da área tributável, o que significa que preservar essas áreas não penaliza o produtor no cálculo do imposto, ao contrário do que muitos ainda imaginam.
Erros que elevam o imposto sem necessidade
Um erro recorrente é declarar a atividade produtiva da fazenda de forma desatualizada, mantendo na declaração um uso do solo que já mudou há anos. Outro problema comum é a falta de atualização do cadastro do imóvel junto à Receita Federal, o que pode gerar inconsistências entre o que está registrado e o que efetivamente ocorre na propriedade.
Manter o Cadastro Ambiental Rural regularizado e revisar anualmente as informações declaradas antes do envio evita que o produtor pague mais imposto do que a real situação da fazenda justificaria.
O ITR reflete gestão, não apenas propriedade
O valor pago de ITR funciona, na prática, como um espelho da forma como a terra é administrada ao longo do ano, não apenas um reflexo de quantos hectares constam na escritura. Parajara Moraes Alves Junior aponta que revisar o grau de utilização declarado, atualizar o cadastro ambiental e documentar corretamente arrendamentos e parcerias são medidas simples que, somadas, evitam que a fazenda pague mais do que deveria por um detalhe de preenchimento, e não por uma real deficiência produtiva.